Domain gutachterverband.de kaufen?
Wir ziehen mit dem Projekt
gutachterverband.de um.
Sind Sie am Kauf der Domain
gutachterverband.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gutachterverband.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **


Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
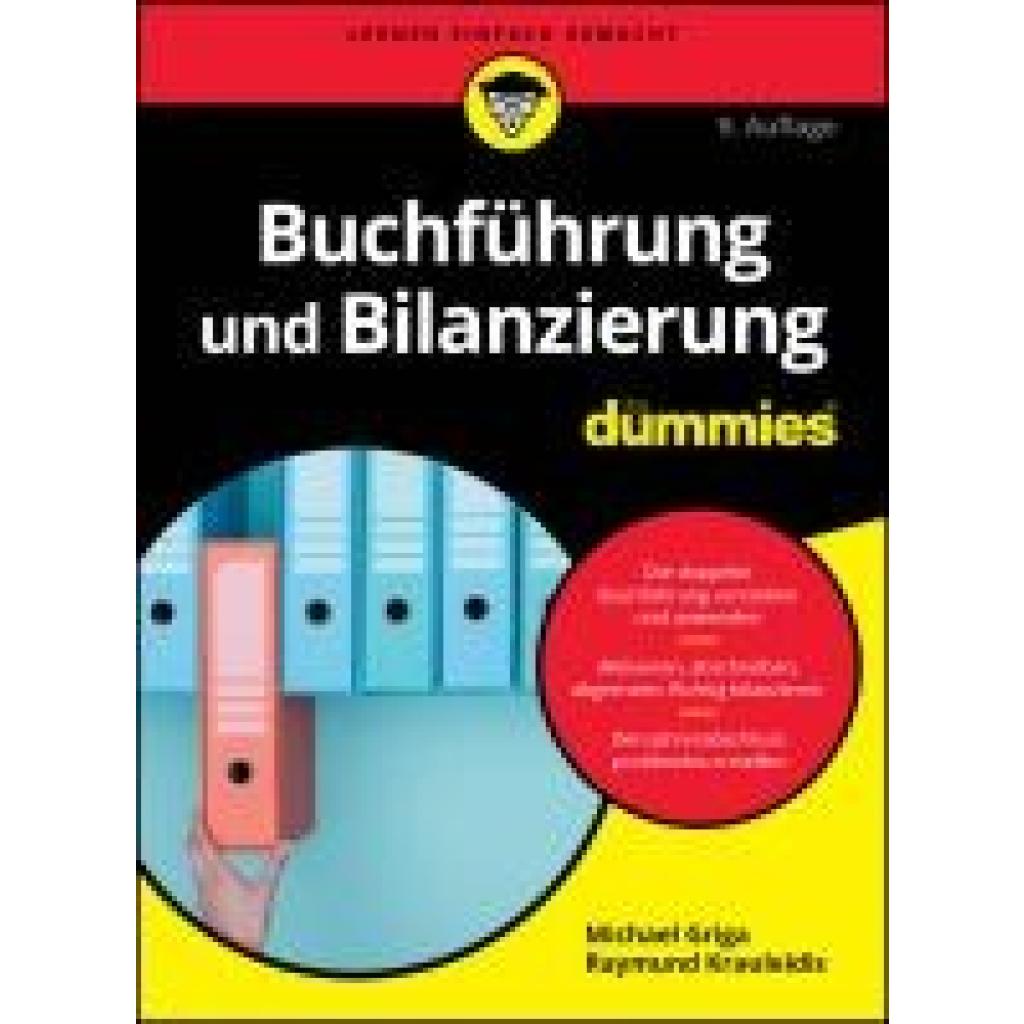
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Jochen: Buchführung und Bilanzierung nach IFRS und HGBBuchführung und Bilanzierung nach IFRS und HGB , Kapitalmarktorientierte Unternehmen nutzen ihre Publizität vor allem zum Zwecke der Kapitalmarktkommunikation. Auch aus diesem Grund werden diese Unternehmen in Deutschland und Europa verpflichtet, Abschlüsse nach internationalen Bilanzierungsregeln, den IFRS, zu erstellen. Gleichwohl müssen deutsche kapitalmarktorientierte Unternehmen nach wie vor ihre Einzelabschlüsse nach den handelsrechtlichen Grundsätzen ordnungsgemäßer Buchführung (GoB) erstellen. Ausgehend von dieser Dualität, arbeiten die Autoren die Unterschiede der Rechnungslegung nach HGB/GoB problem- und beispielorientiert heraus. Das Buch schafft somit ein solides Verständnis der konzeptionellen Grundlagen beider Rechnungslegungssysteme und stellt heraus, wie sich diese in konkreten Bilanzierungsfragen unterscheiden. Die Hinwendung zur Informationsbilanzierung hat in der letzten Dekade für einen raschen Wandel von Vorschriften gesorgt - nun erscheinen auch Digitalisierung, Nachhaltigkeit und Transparenz auf der Agenda. Diese Entwicklungen werden von der vorliegenden fünften Auflage dieses Lehrbuches verständlich und klar behandelt. Die Neuauflage wirft zudem einen Blick auf die Nachhaltigkeitsberichterstattung, insbesondere die Entwicklungen aus der Corporate Sustainability Reporting Directive (CSRD), die zum Zeitpunkt der Drucklegung in deutsches Recht umgesetzt wird. Auch die Digitalisierung und die ergänzende Berichterstattung über Social Media, sowie (maschinenlesbare) Bereitstellung von Abschlüssen und Fragen der Transparenz werden in diesem Titel näher betrachtet. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20250730, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Zimmermann, Jochen~Werner, Jörg Richard~Hitz, Jörg-Markus, Auflage: 25005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 351, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Finanz~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanzen~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 170, Höhe: 19, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FISCHER SXR 10x120 T Rahmendübel mit Senkschraube verzinkt und BewertungRahmendübel vormontierter Senkkopfschraube. Bauaufsichtlich zugelassen für Fassadenunterkonstruktionen. ANWENDUNGEN: Befestigung von Toren, Türrahmen, Feuerschutztüren, Fenstern, Geländern, Kanthölzern, Verkleidungen, Fassaden-, Decken- und Dachkonstruktionen aus Holz und Metall u.v.m. VORTEILE: reduzierte Verankerungstiefe (von 70 auf 50 mm), bauaufsichtlich zugelassen, ETA für Beton und Mauerwerk (ETA-07-/0121). HINWEIS: In Hohllochziegel nur im Drehgang bohren (ohne Schlag)!52,60 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
FISCHER SXR 10x140 T Rahmendübel mit Senkschraube verzinkt und BewertungRahmendübel vormontierter Senkkopfschraube. Bauaufsichtlich zugelassen für Fassadenunterkonstruktionen. ANWENDUNGEN: Befestigung von Toren, Türrahmen, Feuerschutztüren, Fenstern, Geländern, Kanthölzern, Verkleidungen, Fassaden-, Decken- und Dachkonstruktionen aus Holz und Metall u.v.m. VORTEILE: reduzierte Verankerungstiefe (von 70 auf 50 mm), bauaufsichtlich zugelassen, ETA für Beton und Mauerwerk (ETA-07-/0121). HINWEIS: In Hohllochziegel nur im Drehgang bohren (ohne Schlag)!58,48 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Wie erfolgt die Bewertung von Forderungen im Rechnungswesen?
Die Bewertung von Forderungen im Rechnungswesen erfolgt in der Regel zum Nennwert, also dem Betrag, der dem Unternehmen noch geschuldet wird. Bei Zweifeln an der Zahlungsfähigkeit des Schuldners kann jedoch eine Wertberichtigung vorgenommen werden, um das Ausfallrisiko zu berücksichtigen. Die Bewertung erfolgt in der Regel zum Bilanzstichtag und kann im Laufe der Zeit angepasst werden, wenn sich die Zahlungsfähigkeit des Schuldners ändert. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **


1. Wie beeinflusst die Bilanzierung Unternehmen und deren finanzielle Transparenz? 2. Welche Bedeutung hat die Bilanzierung für die Bewertung und Analyse von Unternehmenswerten?
1. Die Bilanzierung ermöglicht es Unternehmen, ihre finanzielle Lage transparent darzustellen und Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Performance zu geben. 2. Die Bilanzierung ist entscheidend für die Bewertung von Unternehmen, da sie die Grundlage für die Analyse von Unternehmenswerten bildet und Investoren bei der Entscheidungsfindung unterstützt. 3. Durch eine korrekte und transparente Bilanzierung können Investoren das Risiko eines Investments besser einschätzen und fundierte Entscheidungen treffen. **
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
FISCHER SXR 10x100 T Rahmendübel mit Senkschraube verzinkt und BewertungRahmendübel vormontierter Senkkopfschraube. Bauaufsichtlich zugelassen für Fassadenunterkonstruktionen. ANWENDUNGEN: Befestigung von Toren, Türrahmen, Feuerschutztüren, Fenstern, Geländern, Kanthölzern, Verkleidungen, Fassaden-, Decken- und Dachkonstruktionen aus Holz und Metall u.v.m. VORTEILE: reduzierte Verankerungstiefe (von 70 auf 50 mm), bauaufsichtlich zugelassen, ETA für Beton und Mauerwerk (ETA-07-/0121). HINWEIS: In Hohllochziegel nur im Drehgang bohren (ohne Schlag)!48,58 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zimmermann, Jochen: Buchführung und Bilanzierung nach IFRS und HGBBuchführung und Bilanzierung nach IFRS und HGB , Kapitalmarktorientierte Unternehmen nutzen ihre Publizität vor allem zum Zwecke der Kapitalmarktkommunikation. Auch aus diesem Grund werden diese Unternehmen in Deutschland und Europa verpflichtet, Abschlüsse nach internationalen Bilanzierungsregeln, den IFRS, zu erstellen. Gleichwohl müssen deutsche kapitalmarktorientierte Unternehmen nach wie vor ihre Einzelabschlüsse nach den handelsrechtlichen Grundsätzen ordnungsgemäßer Buchführung (GoB) erstellen. Ausgehend von dieser Dualität, arbeiten die Autoren die Unterschiede der Rechnungslegung nach HGB/GoB problem- und beispielorientiert heraus. Das Buch schafft somit ein solides Verständnis der konzeptionellen Grundlagen beider Rechnungslegungssysteme und stellt heraus, wie sich diese in konkreten Bilanzierungsfragen unterscheiden. Die Hinwendung zur Informationsbilanzierung hat in der letzten Dekade für einen raschen Wandel von Vorschriften gesorgt - nun erscheinen auch Digitalisierung, Nachhaltigkeit und Transparenz auf der Agenda. Diese Entwicklungen werden von der vorliegenden fünften Auflage dieses Lehrbuches verständlich und klar behandelt. Die Neuauflage wirft zudem einen Blick auf die Nachhaltigkeitsberichterstattung, insbesondere die Entwicklungen aus der Corporate Sustainability Reporting Directive (CSRD), die zum Zeitpunkt der Drucklegung in deutsches Recht umgesetzt wird. Auch die Digitalisierung und die ergänzende Berichterstattung über Social Media, sowie (maschinenlesbare) Bereitstellung von Abschlüssen und Fragen der Transparenz werden in diesem Titel näher betrachtet. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualisierte Auflage, Erscheinungsjahr: 20250730, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Zimmermann, Jochen~Werner, Jörg Richard~Hitz, Jörg-Markus, Auflage: 25005, Auflage/Ausgabe: 5., aktualisierte Auflage, Seitenzahl/Blattzahl: 351, Fachschema: International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Rechnungswesen~Finanz~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanzen~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 170, Höhe: 19, Gewicht: 595, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Wie erfolgt die Bewertung von Forderungen im Rechnungswesen?
Die Bewertung von Forderungen im Rechnungswesen erfolgt in der Regel zum Nennwert, also dem Betrag, der dem Unternehmen noch geschuldet wird. Bei Zweifeln an der Zahlungsfähigkeit des Schuldners kann jedoch eine Wertberichtigung vorgenommen werden, um das Ausfallrisiko zu berücksichtigen. Die Bewertung erfolgt in der Regel zum Bilanzstichtag und kann im Laufe der Zeit angepasst werden, wenn sich die Zahlungsfähigkeit des Schuldners ändert. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
FISCHER SXR 10x120 T Rahmendübel mit Senkschraube verzinkt und BewertungRahmendübel vormontierter Senkkopfschraube. Bauaufsichtlich zugelassen für Fassadenunterkonstruktionen. ANWENDUNGEN: Befestigung von Toren, Türrahmen, Feuerschutztüren, Fenstern, Geländern, Kanthölzern, Verkleidungen, Fassaden-, Decken- und Dachkonstruktionen aus Holz und Metall u.v.m. VORTEILE: reduzierte Verankerungstiefe (von 70 auf 50 mm), bauaufsichtlich zugelassen, ETA für Beton und Mauerwerk (ETA-07-/0121). HINWEIS: In Hohllochziegel nur im Drehgang bohren (ohne Schlag)!52,60 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
FISCHER SXR 10x140 T Rahmendübel mit Senkschraube verzinkt und BewertungRahmendübel vormontierter Senkkopfschraube. Bauaufsichtlich zugelassen für Fassadenunterkonstruktionen. ANWENDUNGEN: Befestigung von Toren, Türrahmen, Feuerschutztüren, Fenstern, Geländern, Kanthölzern, Verkleidungen, Fassaden-, Decken- und Dachkonstruktionen aus Holz und Metall u.v.m. VORTEILE: reduzierte Verankerungstiefe (von 70 auf 50 mm), bauaufsichtlich zugelassen, ETA für Beton und Mauerwerk (ETA-07-/0121). HINWEIS: In Hohllochziegel nur im Drehgang bohren (ohne Schlag)!58,48 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
FISCHER SXR 10x160 T Rahmendübel mit Senkschraube verzinkt und BewertungRahmendübel vormontierter Senkkopfschraube. Bauaufsichtlich zugelassen für Fassadenunterkonstruktionen. ANWENDUNGEN: Befestigung von Toren, Türrahmen, Feuerschutztüren, Fenstern, Geländern, Kanthölzern, Verkleidungen, Fassaden-, Decken- und Dachkonstruktionen aus Holz und Metall u.v.m. VORTEILE: reduzierte Verankerungstiefe (von 70 auf 50 mm), bauaufsichtlich zugelassen, ETA für Beton und Mauerwerk (ETA-07-/0121). HINWEIS: In Hohllochziegel nur im Drehgang bohren (ohne Schlag)!83,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
FISCHER SXR 10x180 T Rahmendübel mit Senkschraube verzinkt und BewertungRahmendübel vormontierter Senkkopfschraube. Bauaufsichtlich zugelassen für Fassadenunterkonstruktionen. ANWENDUNGEN: Befestigung von Toren, Türrahmen, Feuerschutztüren, Fenstern, Geländern, Kanthölzern, Verkleidungen, Fassaden-, Decken- und Dachkonstruktionen aus Holz und Metall u.v.m. VORTEILE: reduzierte Verankerungstiefe (von 70 auf 50 mm), bauaufsichtlich zugelassen, ETA für Beton und Mauerwerk (ETA-07-/0121). HINWEIS: In Hohllochziegel nur im Drehgang bohren (ohne Schlag)!101,82 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
1. Wie beeinflusst die Bilanzierung Unternehmen und deren finanzielle Transparenz? 2. Welche Bedeutung hat die Bilanzierung für die Bewertung und Analyse von Unternehmenswerten?
1. Die Bilanzierung ermöglicht es Unternehmen, ihre finanzielle Lage transparent darzustellen und Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Performance zu geben. 2. Die Bilanzierung ist entscheidend für die Bewertung von Unternehmen, da sie die Grundlage für die Analyse von Unternehmenswerten bildet und Investoren bei der Entscheidungsfindung unterstützt. 3. Durch eine korrekte und transparente Bilanzierung können Investoren das Risiko eines Investments besser einschätzen und fundierte Entscheidungen treffen. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.